Chinas Wirtschaft 2026: Strukturwandel, Risiken und neue Stärke
 KI unterstützt
China bleibt die zweitgrößte Volkswirtschaft der Welt, und für Deutschland, die EU und die gesamte Weltwirtschaft ein entscheidender Faktor. Ob Lieferketten, Rohstoffe, Technologiewettbewerb oder Handelsbilanzen: Was in Peking, Shenzhen und Shanghai passiert, wirkt bis nach Frankfurt, Brüssel und Washington. Dieser Überblick liefert die wichtigsten Informationen zur Lage der chinesischen Wirtschaft im Jahr 2026, mit Daten, Analysen und Szenarien.
Inhaltsverzeichnis
-
Einführung: Warum Chinas Wirtschaft 2026 alle betrifft
-
Grundlagen: Von der Planwirtschaft zur geöffneten chinesischen Wirtschaft
-
Aktuelle Konjunktur: Wachstum zwischen 4,5 und 5,0 Prozent
-
Strukturkrise: Immobiliensektor, Schulden und schwacher Konsum
-
Industrie und „Made in China“: Motor von Chinas Wirtschaft
-
Landwirtschaft und Bodenschätze: Fundament der Versorgungssicherheit
-
Energie, Drei-Schluchten-Damm und Klimapolitik
-
Digitalisierung, Künstliche Intelligenz und Hightech-Offensive
-
Handel, Exportoffensive und internationale Spannungen
-
Geopolitik, Energiepreise und Sicherheitsrisiken
-
Arbeitsmarkt, Löhne und soziale Herausforderungen
-
Perspektive Europas und Deutschlands
-
Ausblick: Szenarien bis 2030
Einführung: Warum Chinas Wirtschaft 2026 alle betrifft
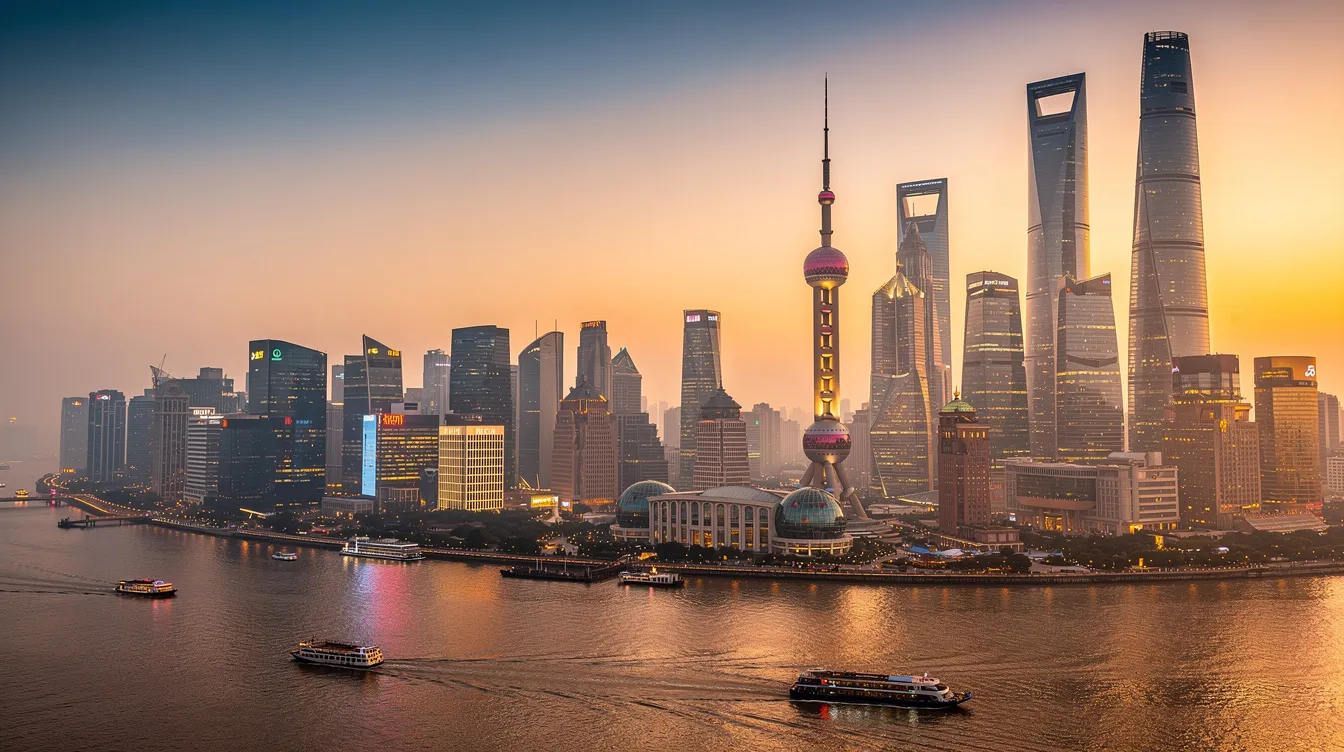
Mit einem nominalen Bruttoinlandsprodukt von rund 20,85 Billionen US-Dollar hält China den zweiten Rang weltweit. Sein Anteil am globalen BIP liegt bei etwa 18 bis 20 Prozent, je nach Berechnungsmethode. Damit ist das Land nicht nur eine statistische Größe, sondern ein Knotenpunkt, an dem sich Handelsströme, Energiepreise und Technologieentwicklung kreuzen.
China ist der größte Exporteur weltweit und verkauft viele Produkte wie Kleidung und Maschinen ins Ausland. Gleichzeitig importiert China viele Rohstoffe und Industrieprodukte, um seine Fertigungsbasis am Laufen zu halten. Für die EU war China 2025 der drittwichtigste Handelspartner bei Waren und Dienstleistungen. Deutschland verzeichnete mit China einen Außenhandelsumsatz von 251,8 Milliarden Euro, Platz eins unter den deutschen Handelspartnern.
Die aktuelle Wirtschaftslage zeigt moderates Wirtschaftswachstum um 4,5 bis 5,0 Prozent, begleitet von Strukturproblemen: eine hartnäckige Immobilienkrise, demografischer Wandel und schwache Inlandsnachfrage. Im Jahr 2024 war China zudem der zweitgrößte Tourismusmarkt der Welt, ein Hinweis auf die Breite der ökonomischen Bedeutung, die über reine Industrieproduktion hinausgeht.
 KI unterstützt
Grundlagen: Von der Planwirtschaft zur geöffneten chinesischen Wirtschaft
Nach 1949 setzte die Volksrepublik unter Mao Zedong auf zentrale Planwirtschaft mit Bodenreformen, Kollektivierung und staatlicher Kontrolle. Die entscheidende Wende kam 1978: Chinas Wirtschaft öffnete sich unter Deng Xiaoping dem Westen. Die Einführung der Haushaltsverantwortung in der Landwirtschaft, die Errichtung von Sonderwirtschaftszonen wie Shenzhen ab 1980 und die schrittweise Zulassung ausländischer Direktinvestitionen verwandelten ein Agrarland in eine exportorientierte Industriemacht. Chinas Industrieproduktion wuchs seit 1978 durch diese wirtschaftlichen Reformen kontinuierlich.
Zwischen 1978 und etwa 2012 lag das durchschnittliche jährliche BIP-Wachstum bei bemerkenswerten 8 bis 10 Prozent. Seit Mitte der 2010er Jahre spricht man von der „neuen Normalität“: Das Wachstum pendelt sich bei rund 5 Prozent ein, immer noch hoch im internationalen Vergleich, aber deutlich langsamer als in früheren Jahrzehnten.
Zentrale Reformmeilensteine:
-
1978: Beginn der Wirtschaftsreformen, dezentrale Entscheidungsstrukturen, Sonderwirtschaftszonen
-
2001: WTO-Beitritt, Integration in das globale Handelssystem, Marktöffnung
-
2015: „Made in China 2025″, Programm zur technologischen Modernisierung
-
2026, 2030: Der 15. Fünfjahresplan fördert Chinas technologische Führungsrolle in Bereichen wie Halbleiter, Robotik und Künstliche Intelligenz
Staatsunternehmen spielen weiterhin eine große Rolle in Branchen wie Energie, Finanzen und Schwerindustrie. Gleichzeitig ist der Privatsektor, vor allem in Technologie und Konsumgütern, zum unverzichtbaren Wachstumstreiber geworden.
Aktuelle Konjunktur: Wachstum zwischen 4,5 und 5,0 Prozent
Das reale BIP-Wachstum für 2025 lag bei 5,0 Prozent. Die Quartale zeigten dabei eine klare Abwärtsbewegung: Q1 startete mit 5,4 Prozent, Q4 schloss mit 4,5 Prozent. Die chinesische Regierung peilt für 2026 ein BIP-Wachstum von 4,5 bis 5 Prozent an. Die Weltbank prognostiziert für China ein BIP-Wachstum von etwa 4,4 Prozent für 2026, etwas konservativer als die offizielle Zielsetzung.
Die Industrieproduktion bleibt ein verlässlicher Motor: Der Produktionswert großer Unternehmen stieg 2025 um 5,9 Prozent. Besonders Elektronik, Elektrotechnik und Green-Tech-Produkte wie Batterien verzeichnen starke Nachfrage, sowohl im Inland als auch im Ausland. Technologische Investitionen und Exporte stützen das Wachstum.
Gleichzeitig stagniert der Konsum. Einzelhandelsumsätze legten in einzelnen Monaten 2026 nur um 0,2 bis 1,7 Prozent zu. Immobilieninvestitionen brachen in den ersten Monaten 2026 um rund 19 Prozent gegenüber dem Vorjahr ein. Die chinesische Wirtschaft zeigt damit eine K-förmige Entwicklung: Während High-Tech-Sektoren boomen, stagnieren traditionelle Bereiche wie Bau und stationärer Einzelhandel. Chinas Wirtschaft wächst trotz Herausforderungen wie der Immobilienkrise, aber die Qualität dieses Wachstums hat sich verändert.
Strukturkrise: Immobiliensektor, Schulden und schwacher Konsum
Die Immobilienkrise ist kein vorübergehendes Phänomen, sondern ein systemisches Problem. Jahrelange Überbauung, sinkende Nachfrage und die Zahlungsschwierigkeiten großer Entwickler wie Evergrande und Country Garden haben eine Kettenreaktion ausgelöst. Die Immobilienkrise belastet die Bilanzen von Projektentwicklern und Kommunen stark, denn lokale Regierungen finanzieren sich zu einem erheblichen Teil über Grundstücksverkäufe.
Die Kennzahlen sprechen eine deutliche Sprache: Von Januar bis August 2026 sanken die Immobilieninvestitionen um 19,9 Prozent gegenüber dem Vorjahreszeitraum. Die Fläche neu begonnener Wohngebäude schrumpfte um 25,4 Prozent. Mittel aus Inlandsdarlehen für Entwickler gingen um über 30 Prozent zurück. Überkapazitäten und schwache Nachfrage stellen damit nicht nur ein Branchenproblem dar, sondern gefährden das gesamte Wachstumsmodell.
Für Haushalte bedeuten fallende Immobilienpreise Vermögensverluste. China erlebt eine schwache Binnennachfrage aufgrund unsicherer Einkommen und fallender Immobilienwerte. In Städten wie Shenzhen sind die Angebotspreise neuer Apartments deutlich gefallen, ganze Bauprojekte liegen auf Eis. In Chengdu und kleineren Städten verzögern sich Projekte, Käufer halten sich zurück.
Chinas Regierung hat Maßnahmen zur Stabilisierung der Binnennachfrage ergriffen: Zinssenkungen, Lockerungen von Kaufbeschränkungen, Subventionen für Erstwohnungen. Doch das tieferliegende Problem bleibt ungelöst, die übermäßige Abhängigkeit des Wachstumsmodells vom Immobiliensektor. Chinas Wirtschaft befindet sich in einer Übergangsphase mit strukturellen Herausforderungen, deren Bewältigung Jahre dauern wird.
Industrie und „Made in China“: Motor von Chinas Wirtschaft
Die Industrie bildet das Rückgrat der chinesischen Volkswirtschaft. Der Sekundärsektor machte 2025 rund 35,6 Prozent des BIP aus. China ist die größte Industrieproduktionsnation weltweit und der größte Hersteller von Industrieprodukten. Die Fertigung konzentriert sich in den Küstenprovinzen Guangdong, Jiangsu und Zhejiang.
Die wichtigsten Branchen im Überblick:
-
Maschinenbau und Elektronik: Chinas Elektronikindustrie bleibt global an der Spitze. China ist der größte Exporteur von Elektrogeräten und exportiert viele Produkte wie Kleidung und Elektrogeräte in die ganze Welt.
-
Automobilindustrie: BYD hat sich als führender Anbieter bei Elektroautos etabliert. Die E-Auto-Produktion wächst zweistellig.
-
Halbleiter: SMIC und Hua Hong treiben die Chip-Fertigung voran, CXMT und YMTC investieren in Speicherchips.
-
Textilien und Konsumgüter: Trotz steigendem Wettbewerbsdruck durch Länder wie Vietnam und Bangladesch bleibt China ein zentraler Standort.
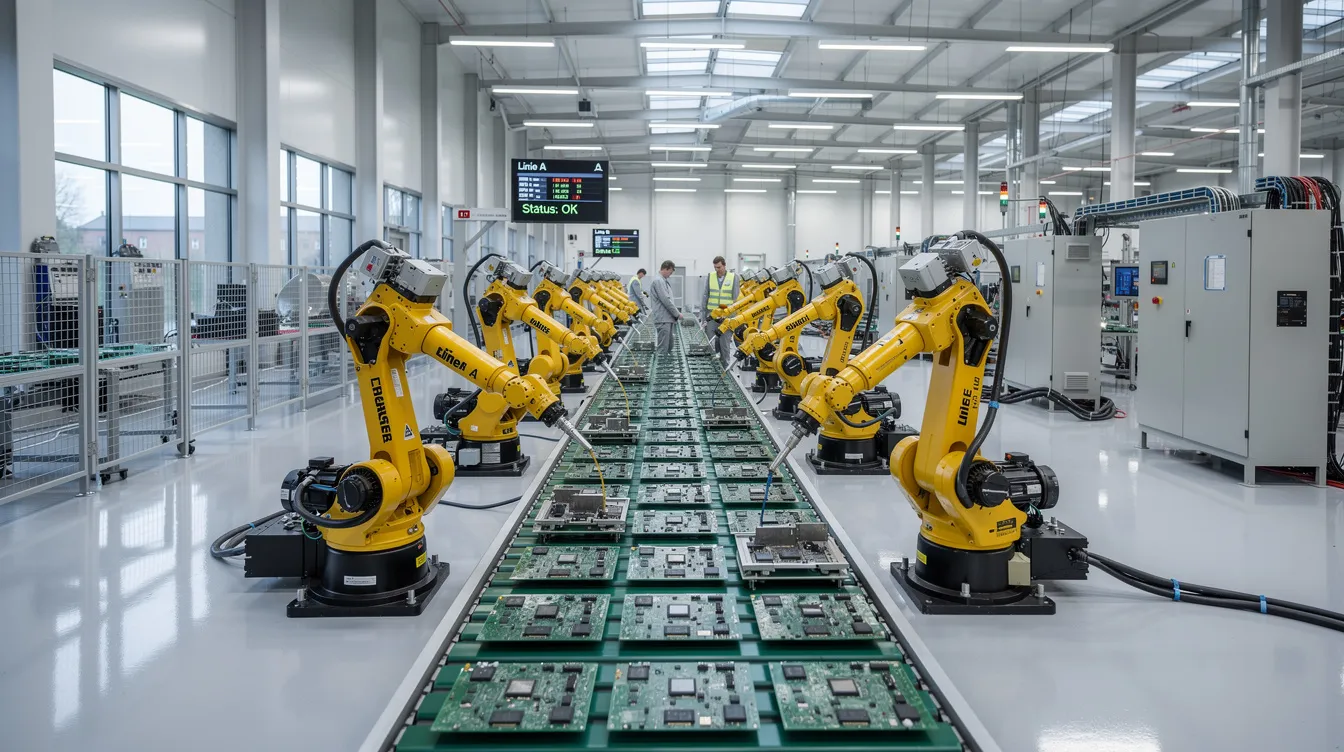
China investiert in die Automatisierung seiner Industrie bis 2030, um Produktivitätssteigerungen zu erzielen und dem demografischen Druck entgegenzuwirken. Die Regierung nutzt Robotik und digitale Fertigungstechnologien, um den Wandel zu beschleunigen.
Das Perlflussdelta fungiert als Beispiel für ein hocheffizientes Produktionscluster: Industrieparks, Exportorientierung, kurze Lieferwege, aber auch hohe Umweltbelastungen. Luftverschmutzung, enormer Energiebedarf und Wasserknappheit sind die Kehrseite des rasanten Ausbaus.
 KI unterstützt
Landwirtschaft und Bodenschätze: Fundament der Versorgungssicherheit
Landwirtschaft
China verfügt über begrenzte Ackerflächen, nur rund 10 Prozent der Landesfläche sind landwirtschaftlich nutzbar. Dennoch ist das Land einer der weltweit führenden Produzenten von Reis, Weizen und Mais. Die Getreideproduktion erreichte 2025 etwa 714,88 Millionen Tonnen. Die Fleischproduktion überschritt erstmals 100 Millionen Tonnen. 22 Prozent der Chinesen arbeiten in der Landwirtschaft (Stand 2023), wobei sich die wichtigsten Anbaugebiete in Ost- und Südchina befinden.
Rohstoffe
Bei Bodenschätzen ist das Bild gemischt. China fördert große Mengen Steinkohle, Eisenerz und Kupfer. Gold wird in großen Mengen in China gewonnen. Bei Öl- und Gasreserven ist die Situation hingegen angespannt, China importiert Erdöl und Erdgas, um den Energiebedarf zu decken.
Eine besondere Rolle spielen die seltenen Erden: China ist der größte Produzent seltener Erden weltweit und produziert über 60 Prozent der globalen Menge. Seltene Erden sind entscheidend für Elektroautos und Windräder, aber auch für Smartphones und Militärtechnologie. Die Gewinnung seltener Erden ist aufwendig und teuer, was die Marktkonzentration erklärt. Viele Länder sind stark von Chinas seltenen Erden abhängig, eine geopolitische Dimension, die bei Exportkontrollen sofort spürbar wird.
Energie, Drei-Schluchten-Damm und Klimapolitik
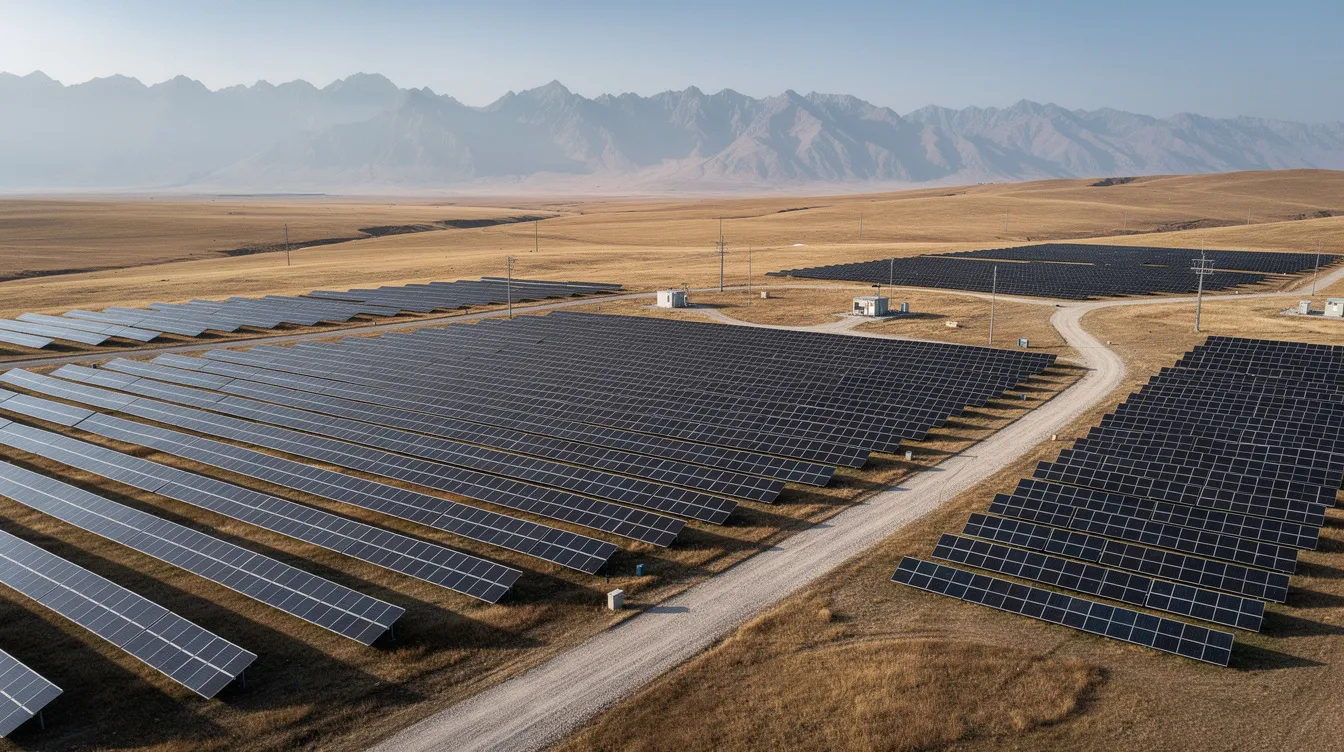
China ist einer der größten Energieverbraucher der Welt. Der Energiemix wird nach wie vor von Kohle dominiert, die über 50 Prozent des Primärenergieverbrauchs ausmacht. Doch der Schwung bei erneuerbaren Energien ist beeindruckend: Die Stromerzeugung aus Solar stieg 2025 um rund 39,8 Prozent, aus Windkraft um 13,1 Prozent. China ist bei Elektrofahrzeugen und Solarenergie weltweit führend. Die Förderung von grünem Wachstum und erneuerbaren Energien ist Teil von Chinas langfristigen Zielen.
Drei-Schluchten-Damm: Chancen und Probleme
Der Drei-Schluchten-Damm am Jangtse ist das größte Wasserkraftwerk der Welt, seit 2012 in voller Leistung. Er liefert mehrere Gigawatt Kapazität und versorgt ganze Regionen mit Strom.
|
Chancen |
Probleme |
|---|---|
|
Hochwasserschutz am Jangtse |
Umsiedlung von über 1 Million Menschen |
|
Bessere Schifffahrtswege |
Sedimentstau und ökologische Eingriffe |
|
Stromversorgung für Industrie und Logistik |
Erhöhte Erdrutsch- und Erdbebengefahr in Teilen des Gebiets |
Das Projekt steht damit sinnbildlich für die Rahmenbedingungen chinesischer Infrastrukturpolitik: ambitioniert in der Dimension, wirksam im Ergebnis, aber mit erheblichen Kosten für Umwelt und Bevölkerung.
 KI unterstützt
Digitalisierung, Künstliche Intelligenz und Hightech-Offensive
Mit dem 15. Fünfjahresplan hat China seine technologische Ambition konkretisiert. Das Ziel ist technologische Souveränität in Schlüsselbereichen: Halbleiter, Robotik, Quantentechnologie und 6G-Mobilfunk. Die chinesische Regierung investiert massiv in Zukunftstechnologien wie Künstliche Intelligenz und erneuerbare Energien.
Künstliche Intelligenz spielt eine zentrale Rolle. In Pilotstädten wie Shanghai und Shenzhen werden KI-Anwendungen in Überwachung, Fintech, Logistik und Industrieautomation erprobt. China hat die USA bei KI-Patenten in den letzten Jahren überholt, sowohl in der Menge als auch in der Anwendungsbreite.
Im Halbleitersektor fließen enorme Summen: Der „Big Fund III“ umfasst rund 48 Milliarden US-Dollar an staatlicher Förderung. Unternehmen wie CXMT sorgen mit spektakulären Börsengängen für Aufmerksamkeit an der Börse. Der Anteil heimischer Fertigungsausrüstung stieg von 8 auf etwa 23 Prozent bis 2025, mit dem Ziel von über 39 Prozent bis 2030. Doch bei Spitzentechnologien, etwa EUV-Lithografie und Fertigung unter 5 Nanometern, bleibt China auf Importe angewiesen.
Die Rolle Chinas im globalen KI-Boom zeigt sich auch bei Exporten: KI-fähige Hardware wie Server und Chips werden zunehmend ins Ausland geliefert, der Bedarf an Cloud-Infrastruktur steigt rasant.
Handel, Exportoffensive und internationale Spannungen
Exporte als Wachstumstreiber
Chinas Außenhandel hat 2025 weiter zugelegt. Der Gesamthandel mit Waren und Dienstleistungen zwischen China und der EU überstieg 880 Milliarden Euro. Hauptexportgüter sind Maschinen, Elektronik, Textilien und Elektroautos. China versucht, seinen Exportmarkt auf Schwellenländer zu diversifizieren, ASEAN und die BRICS-Staaten gewinnen dabei an Bedeutung.
In einzelnen Monaten zeigten sich spektakuläre Zuwächse, etwa bei KI-Hardware mit Exportsteigerungen von über 20 Prozent. Die Dynamik ist allerdings nicht gleichmäßig: In anderen Zeiträumen schwächt sich die Entwicklung ab.
Konflikte und Überkapazitäten
Handelskonflikte und Zölle belasten die Handelsbeziehungen Chinas mit den USA und der EU. Im Fokus stehen Debatten um Überkapazitäten bei Solarzellen, Batterien und E-Autos. Anti-Dumping-Maßnahmen und Exportkontrollen verschärfen die Spannungen.
Auswirkungen auf Deutschland
Deutsche Exporte nach China sanken 2025 auf 81,3 Milliarden Euro, die Importe lagen bei 170,6 Milliarden Euro, ein Defizit von rund 89,3 Milliarden Euro. Die Marktteilnehmer in Deutschland reagieren mit De-Risking: alternative Produktionsstandorte in Südostasien oder Indien werden geprüft, um Abhängigkeiten zu verringern.
 KI unterstützt
Geopolitik, Energiepreise und Sicherheitsrisiken für Chinas Wirtschaft
Externe Schocks wirken direkt auf Chinas Wirtschaft. Konflikte im Nahen Osten und eine mögliche Eskalation der Lage im Iran treiben die Ölpreise, und als größter Ölimporteur der Welt steht China unter besonderem Druck. Hohe Energiepreise belasten vor allem energieintensive Branchen wie Chemie, Stahl und Zement.
Geopolitische Verschiebungen zeigen sich im Handel: Der Anteil der USA als Handelspartner sinkt (nur noch rund 5 Prozent der Importe, etwa 10 Prozent der Exporte), während ASEAN, BRICS und der Globale Süden an Gewicht gewinnen. Sanktionsfälle und Exportkontrollen, etwa bei seltenen Erden oder Halbleiterausrüstung, verdeutlichen, wie eng die Verflechtung von Geopolitik und Wirtschaft geworden ist.
Politische Schlagworte wie „konstruktive strategische Stabilität“ beschreiben den Versuch der chinesischen Führung, Sicherheitspolitik und Wirtschaftspolitik so auszubalancieren, dass offene Konfrontationen mit den USA vermieden werden, ohne auf Machtprojektion zu verzichten. Für Unternehmen im Ausland bedeutet das: erhöhte Risikoprämien, unsichere Rahmenbedingungen und die Notwendigkeit, politische Entwicklungen permanent zu beobachten.
Arbeitsmarkt, Löhne und soziale Herausforderungen
Die Löhne in China sind seit Anfang der 2000er Jahre real stark gestiegen, vor allem in der Industrie und in den Küstenregionen. Zwischen Küste und Binnenprovinzen bestehen jedoch erhebliche Unterschiede. Ende 2025 waren rund 725 Millionen Menschen erwerbstätig, davon 475 Millionen in städtischen Gebieten. Die städtische Arbeitslosigkeit lag bei etwa 5,2 Prozent.
Die Unsicherheiten im Arbeitsmarkt tragen zur Konsumzurückhaltung der Haushalte bei. Besonders für junge Marktteilnehmer ist die Lage schwierig: Jugendarbeitslosenquoten über 18 Prozent in Großstädten werden regelmäßig berichtet. Gleichzeitig wachsen die Akademikerzahlen schneller als die verfügbaren qualifizierten Stellen.
Die demografische Entwicklung in China führt zu einem Rückgang der Erwerbsbevölkerung. 2025 lag die natürliche Wachstumsrate bereits im negativen Bereich: 7,92 Millionen Geburten standen 11,31 Millionen Todesfälle gegenüber. Soziale Sicherungssysteme, Rente und Krankenversicherung, unterscheiden sich stark zwischen Stadt und Land. Das Hukou-System begrenzt den Zugang zu Leistungen für Wanderarbeiter, was die Konsumbereitschaft weiter drückt.
Perspektive Europas und Deutschlands auf Chinas Wirtschaft
Für europäische Unternehmen ist China zugleich ein enormer Markt und ein starker Wettbewerber. In Branchen wie Maschinenbau, Automobil und erneuerbare Energien verschärft sich der Wettbewerbsdruck spürbar. Die EU importierte 2025 Waren im Wert von 571,3 Milliarden Euro aus China und exportierte nur 199,5 Milliarden Euro, ein Handelsdefizit von rund 360 Milliarden Euro.
Aus deutschen Unternehmen kommen gemischte Signale: Einerseits sank der Warenexport nach China auf 81,3 Milliarden Euro, andererseits planen laut AHK-Umfragen rund 60 Prozent der deutschen Firmen weitere Investitionen vor Ort. Die Strategie lautet De-Risking statt De-Coupling: Diversifizierung der Lieferketten, Aufbau von Produktionsstandorten in ASEAN oder Indien, aber gleichzeitige Nutzung der Chancen im chinesischen Markt.
Fragen nach fairen Handelsbedingungen, Marktzugang und Schutz geistigen Eigentums bleiben dabei zentrale Themen auf der europäischen Agenda. Die Bedeutung Chinas für die europäische Wirtschaft lässt sich nicht auf eine einfache Formel bringen, sie ist viel zu vielschichtig.
Ausblick: Szenarien für Chinas Wirtschaft bis 2030
Drei realistische Szenarien zeichnen sich für die kommenden Jahre ab:
Szenario 1, Stabilisierung bei moderatem Wachstum (4 bis 5 Prozent): Exporte und staatliche Stimuli tragen das Wachstum. Der Konsum erholt sich graduell. Die Immobilienkrise wird schrittweise eingedämmt. Für Deutschland und die Weltwirtschaft bedeutet das stabile Lieferketten und moderate Preisentwicklung.
Szenario 2, Deutlicher Einbruch: Eine Vertiefung der Finanz- und Immobilienkrise drückt das Wachstum unter 3 Prozent. Provinzen und Banken geraten unter akuten Druck. Die Folgen wären Handelslücken, Preisvolatilität und Verlust von Exportmöglichkeiten für europäische Unternehmen.
Szenario 3, Innovationsschub durch KI und Hightech: China gelingt der technologische Durchbruch in Halbleitern, Energiespeicherung und Künstlicher Intelligenz. Die Modernisierung beschleunigt sich, China gewinnt an technologischer Souveränität. Für den Aufstieg als globaler Hightech-Anbieter wäre das ein Meilenstein, allerdings würde sich der Wettbewerbsdruck auf deutsche und europäische Unternehmen nochmals verschärfen.
Die wichtigsten Einflussfaktoren bleiben die alternde Bevölkerung, der Erfolg der Innovationsstrategien, die Reaktionsfähigkeit der Regierung auf externe Schocks und die innenpolitische Stabilität. Chinas Wirtschaft bleibt trotz aller Probleme ein Gravitationszentrum der globalen Ökonomie, wer sie ignoriert, riskiert strategische Fehleinschätzungen. Für Unternehmen und Politik in Deutschland und Europa gilt: Das Thema China ist kein Randaspekt, sondern eine Daueraufgabe in einem risikoreicheren, multipolaren Umfeld.
 KI unterstützt